Seguro Viagem para Múltiplos Destinos: uma apólice para toda a rota
Vigência contínua, do embarque no Brasil ao voo de volta, valendo em cada país do itinerário
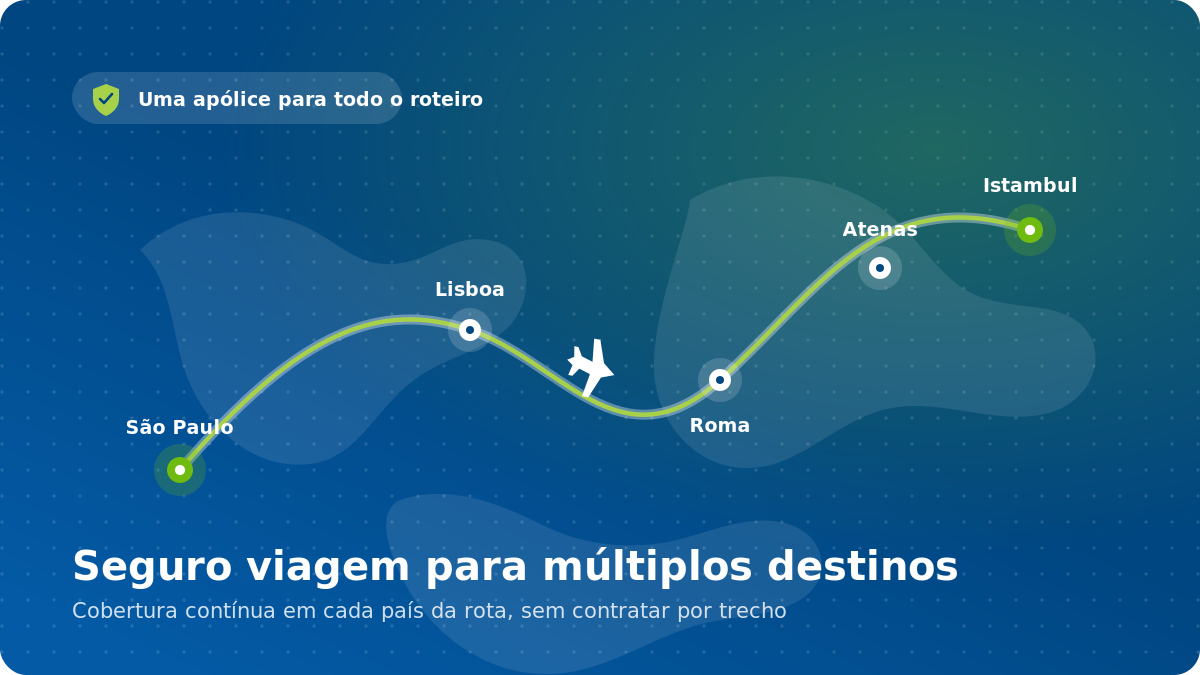
O seguro viagem para múltiplos destinos cobre um roteiro que emenda um país no outro sem passar pelo Brasil no meio: mochilão pela Europa, viagem de negócios com escalas em três cidades, cruzeiro com portos em quatro países. Em vez de um bilhete por trecho, você tem uma vigência única, com atendimento médico e hospitalar, bagagem, traslados e repatriação valendo em qualquer parada da rota.
Vale dizer o que esse produto não é. Ele não se confunde com o multiviagem anual, que cobre várias saídas separadas ao longo de doze meses e tem limite de dias por viagem. O critério que separa os dois é o retorno: se você não volta ao Brasil no meio do caminho, é uma viagem só, por mais países que o roteiro tenha.
Quando o roteiro conta como uma viagem só
Para a seguradora, o que define uma viagem não é a quantidade de países nem de voos, e sim a ausência de retorno ao país de residência. Você embarca, circula por quantos destinos quiser e só encerra a viagem quando desembarca de volta no Brasil. Tudo entre essas duas datas é a mesma apólice, com o mesmo número de bilhete e o mesmo limite de cobertura.
| Situação | É uma viagem só? | Produto indicado |
|---|---|---|
| Mochilão de 40 dias por seis países da Europa | Sim | Múltiplos destinos |
| Cruzeiro com portos em quatro países | Sim | Múltiplos destinos |
| Lua de mel com três dias de escala em Lisboa antes do destino final | Sim | Múltiplos destinos |
| Duas viagens de trabalho, com retorno ao Brasil entre elas | Não, são duas | Multiviagem anual ou dois avulsos |
| Feriados curtos espalhados pelo ano | Não, são várias | Multiviagem anual |
| Um roteiro longo mais várias saídas curtas no mesmo ano | Os dois formatos | Anual para a rotina e avulso para o roteiro longo |
Uma consequência prática dessa regra: o limite de cobertura médica é compartilhado pelo roteiro inteiro. Se parte do valor for usada em Lisboa, o saldo restante é o que continua disponível para os trechos seguintes. Por isso roteiros longos pedem valor contratado mais alto do que uma viagem curta ao mesmo destino. Se o seu caso é de várias saídas no ano, veja a página de seguro viagem multiviagem.
Validade geográfica: leia a lista de países, não o nome do plano
As áreas de cobertura funcionam por faixas de abrangência crescente, e você não soma planos nem contrata um por país: escolhe a faixa que contém todos eles. O erro mais comum em roteiro multi-país é contratar a faixa que cobre a maior parte do trajeto, mas não o trecho onde o atendimento acabou acontecendo.
| Área da apólice | O que costuma cobrir | Quando serve |
|---|---|---|
| América do Sul | Países do continente, com variação nas regras do Mercosul | Roteiro que não sai da América do Sul |
| Europa | Países europeus, nem sempre incluindo Rússia e Turquia | Roteiro restrito à Europa, respeitando o piso de Schengen |
| Mundial sem EUA e Canadá | América do Sul, Europa, África, Ásia e Oceania | Roteiro que mistura continentes sem entrar na América do Norte |
| Mundial com EUA e Canadá | Todas as regiões acima, mais América do Norte | Qualquer trecho ou escala com entrada nos Estados Unidos ou no Canadá |
Repare que o nome comercial engana com frequência. Planos vendidos como mundo todo costumam excluir Estados Unidos e Canadá, ou cobrá-los como adicional, o que muda o preço de um roteiro com conexão longa em Nova York. Antes de fechar, confira país por país do itinerário contra a lista que consta nas condições gerais.
O que observar num roteiro com vários trechos
Cobertura médica alta resolve a entrada nos países, mas não resolve a logística de um itinerário longo. São estas as cláusulas que mudam o resultado quando algo dá errado no meio da rota:
- Validade geográfica. Confira país por país do roteiro contra a lista da condição geral, incluindo escalas com saída da área internacional e bate-voltas de trem.
- Limite de cobertura compartilhado. O valor contratado é o teto da viagem inteira, não um limite que renova a cada fronteira. Roteiros longos pedem valor mais alto.
- Datas de ida e volta completas. A vigência precisa começar no embarque no Brasil, e não na chegada ao primeiro destino, para cobrir o trecho aéreo inicial.
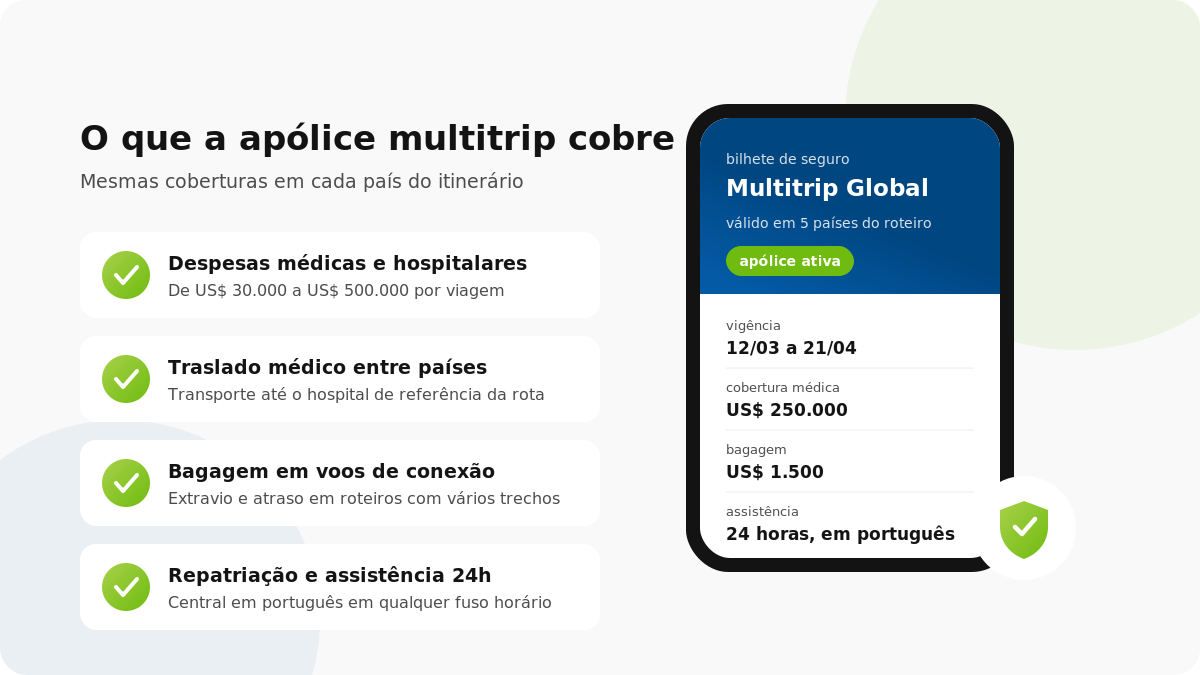
- Traslado médico entre países. Num roteiro, o hospital de referência pode estar no país seguinte. Verifique se o transporte está incluso e com que limite.
- Bagagem em voos de conexão. Extravio é mais comum em rotas com muitos trechos. Cheque se o valor é complementar ou substitutivo ao da companhia aérea.
- Cláusula de prorrogação. Roteiro com data de volta flexível precisa dessa cláusula, sempre solicitada antes do vencimento da apólice vigente.
- Cancelamento e remarcação. Cobre a perda de trechos internos quando um problema no início do roteiro derruba o resto do calendário.
- Esportes e altitude. Trilha em Cusco, mergulho e esqui costumam ficar de fora do plano básico e precisam de cláusula específica, mesmo que sejam dois dias do roteiro.
- Repatriação. É o item mais caro de qualquer sinistro e exigência formal em Schengen. Confirme o valor, e não apenas a presença da cobertura.
Escalas e trechos que passam despercebidos
Voo com conexão nos Estados Unidos ou no Canadá obriga a passar pela imigração local, mesmo que você não saia do aeroporto e siga para outro país em seguida. Para a seguradora, você esteve em território americano ou canadense, e se a apólice não cobre a América do Norte, aquele trecho ficou descoberto. É a situação que mais surpreende em roteiros para a Ásia com escala em Los Angeles.
Outra fonte de lacuna são os deslocamentos terrestres. Trem entre Paris e Bruxelas, balsa entre Itália e Croácia, ônibus entre Chile e Argentina: são entradas em países que muitas vezes não entram na lista informada na cotação. A regra prática é simples, e vale para qualquer meio de transporte: conta onde você pisa, e não onde dorme.
Em cruzeiros, some os países de todos os portos de desembarque, e confirme duas cláusulas específicas. A primeira é o atendimento a bordo, já que o serviço médico do navio é cobrado à parte e nem sempre reembolsado. A segunda é a evacuação médica marítima, que é o item mais caro de um sinistro em alto-mar.
Como contratar o seguro viagem para múltiplos destinos
A contratação é online e a apólice sai por e-mail no mesmo dia. Quatro passos:
-
Liste todos os países do roteiro
Inclua escalas com passagem pela imigração, paradas de cruzeiro e travessias terrestres. É essa lista que define a área da apólice e o valor de cobertura médica necessário. -
Identifique o destino mais exigente
Volte à tabela por região e anote o maior valor mínimo do itinerário. Esse número filtra os planos possíveis, e os demais destinos ficam cobertos por consequência. -
Informe as datas reais de ida e volta
Do embarque no Brasil ao desembarque de retorno, sem deixar de fora os dias de deslocamento entre países nem o trecho aéreo inicial. -
Contrate e guarde o voucher
Você recebe o bilhete em português e em inglês. Salve o arquivo no celular e leve uma cópia impressa, porque alguns países pedem a via física na imigração.
Perguntas frequentes sobre seguro viagem para múltiplos destinos
Preciso de um seguro para cada país do roteiro?
Não. Uma apólice de múltiplos destinos cobre todos os países da região contratada dentro da mesma vigência. O que você precisa garantir é que a região inclua o itinerário inteiro e que a cobertura médica atenda o país mais exigente da rota.
Qual a diferença entre múltiplos destinos e multitrip anual?
Múltiplos destinos cobre uma viagem contínua que passa por vários países, com vigência única. Multitrip anual cobre várias saídas do Brasil em doze meses, com limite de dias por viagem. O primeiro se define pelo roteiro, o segundo pela frequência.
O seguro vale se eu mudar o roteiro durante a viagem?
Vale, desde que o novo destino esteja dentro da região contratada. Incluir um país fora dessa área, como um trecho nos Estados Unidos numa apólice só para a Europa, exige alteração da apólice antes da entrada no país.
Como funciona a exigência de Schengen num roteiro misto?
O piso de 30 mil euros com repatriação precisa constar da apólice que cobre todo o período, inclusive os trechos fora da Europa. A carta em inglês é apresentada na entrada do primeiro país Schengen do itinerário, independentemente da ordem das escalas.
O plano anual cobre uma viagem de dois meses?
Só se o limite de dias por viagem alcançar esse período, o que é incomum. A maioria dos anuais para em 30, 45 ou 60 dias por saída. Para roteiros longos, o plano de múltiplos destinos com vigência contínua é o produto correto.
Cruzeiro por vários países entra como múltiplos destinos?
Sim, e vale conferir duas cláusulas específicas. A primeira é o atendimento a bordo, já que o serviço médico do navio é cobrado à parte. A segunda é a cobertura para os países de cada porto de desembarque.
Posso incluir minha família na mesma apólice?
Em boa parte dos planos, sim. Confirme se o valor de cobertura é individual ou compartilhado entre os segurados, porque apólices familiares com limite único se esgotam mais rápido em caso de acidente que envolva mais de uma pessoa.
Como aciono o seguro no meio do roteiro?
Ligue para a central de assistência antes de procurar atendimento. A operadora indica o prestador da rede no país onde você está e autoriza o custo direto. Atendimento fora da rede costuma ser reembolsável, mas exige nota fiscal e relatório médico.
contato@assistentedeviagem.com.br
Horário de atendimento: Segunda à sexta-feira, em dias úteis, das 9h às 18h.